Ako čítať dôchodkovú prognózu?
13 min čítania
Prišla vám dôchodková prognóza a neviete, čo si z nej vziať? Prognózovaná výška dôchodku je najmenej vypovedajúce číslo v celom dokumente. Zistite, čo znamená šesť údajov v prognóze, ktoré z nich sledovať a čo urobiť ešte dnes.
Do konca mája 2026 doručila Sociálna poisťovňa dôchodkovú prognózu takmer 3,4 miliónu ľudí. Väčšina reakcií bola rovnaká: ľudia si pozreli výšku prognózovaného dôchodku na konci dokumentu a buď sa zľakli, alebo sa potešili. Následne list s prognózou odložili a odvtedy naň sadá prach.
Je to pochopiteľné, ale je to chyba. V prognóze nájdete okrem výšky predpokladaného dôchodku ďalších päť čísel, ktorým treba venovať pozornosť.
Čo prognóza je a čo nie je
Je to len informačný odhad, nie konečné rozhodnutie. Nárok aj konečnú sumu určí Sociálna poisťovňa až v konaní o dôchodok. Nikto vám nič nesľúbil a nikto vám nič nezobral.
Nie je to ani jednorazová akcia. Ak máte nad 50 rokov, príde Vám každý rok. Ak menej, raz za päť rokov. Od roku 2028 pribudne aj III. pilier a Európsky dôchodok.
Dôležité: Výška dôchodku je uvedená v dnešných peniazoch
Toto je najčastejšie nedorozumenie. Číselné údaje v prognóze sú uvedené v reálnych cenách, teda očistené o očakávaný vývoj inflácie.
Tri scenáre, ktoré nie sú tri rôzne budúcnosti
Sociálna poisťovňa uvádza, že pesimistický a optimistický scenár ukazujú, aká by mohla byť suma dôchodku pri pomalšom alebo rýchlejšom raste ekonomiky. Znie to ako tri verzie sveta: kríza, normál a rozkvet.
Keď sa ale pozriete do vyhlášky, podľa ktorej sa prognóza počíta, nájdete niečo iné. Pri I. pilieri sa tie tri scenáre líšia jediným parametrom: výškou predpokladanej dlhodobej inflácie. Pesimistický počíta s 1,5 %, základný s 2 % — čo je inflačný cieľ Európskej centrálnej banky — a optimistický s 2,5 %. Rast produktivity práce, ktorý je pre mzdy aj dôchodky rozhodujúci, má v tabuľkách vyhlášky jedinú spoločnú trajektóriu pre všetky tri scenáre.
Rozdiel medzi „pesimistickou" a „optimistickou" verziou vašej budúcnosti nie je kríza verzus rozkvet. Je to pol percenta inflácie.
Prečo je teda nižšia inflácia označená ako pesimistická? Inflácia pod cieľom centrálnej banky sa v ekonómii berie ako varovný signál — naznačuje zadrhávajúce sa hospodárstvo, v ktorom pomaly rastú aj mzdy. V tom zmysle formulácia Sociálnej poisťovne dáva zmysel. Model však ten pomalší rast nemodeluje priamo, iba cez tento nepriamy ukazovateľ.
A keďže dôchodkové údaje sú v reálnych cenách, časť aj tohto rozdielu sa vyrovná: vyššia inflácia síce zdvihne nominálnu sumu, no zároveň zníži jej kúpnu silu.
Jedna výnimka: pri II. pilieri sa scenáre líšia reálne, pretože pracujú s rôznym predpokladaným výnosom fondu podľa jeho rizikovej kategórie. Tam ten rozdiel význam má.
Prakticky to znamená jediné: pozerajte sa na základný scenár a neupokojujte sa tým, že „ani pesimistická verzia nie je zlá". Prečo aj pesimistický scenár pôsobí príliš optimisticky, rozoberám v nasledujúcom blogu "Komu a v čom Vaša dôchodková prognóza klame".
Komu a v čom Vaša dôchodková prognóza klame
Šesť čísel z prognózy a čo znamenajú
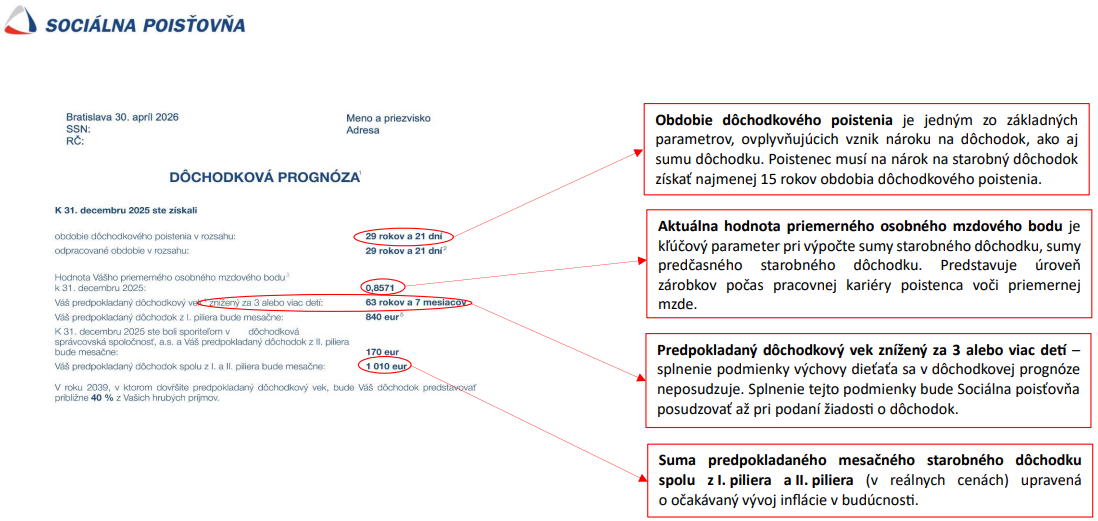
Všimnite si posledný riadok: miera náhrady 40 %. Modelový poistenec zarábal celý život takmer 86 % priemernej mzdy a napriek tomu mu dôchodok nahradí necelé dve pätiny hrubého príjmu. To je hlboko pod hranicou, o ktorej píšem nižšie — a je to modelový príklad priamo od Sociálnej poisťovne, nie môj výpočet.
- Obdobie dôchodkového poistenia. Nie je to to isté ako „odpracované roky" — do odpracovaného obdobia sa nepočíta napríklad evidencia na úrade práce, rodičovská dovolenka či základná vojenská služba.
- Priemerný osobný mzdový bod (POMB). Pomer vášho príjmu k priemernej mzde v hospodárstve. POMB 1,0 znamená dlhodobo presne priemernú mzdu. Toto číslo je motorom celého výpočtu.
- Predpokladaný dôchodkový vek. Zohľadňuje vychované deti — za každé, maximálne za tri, sa vek znižuje o šesť mesiacov.
- Odhad dôchodku z I. piliera. Suma, ktorú by ste dostali zo Sociálnej poisťovne.
- Odhad z II. piliera. Ak ste sporiteľom. Prognóza vám ale nepovie to najdôležitejšie — v akom fonde tie peniaze máte.
- Miera náhrady príjmu. A tu sa zastavte.
Prečo je miera náhrady dôležitejšia než suma
Miera náhrady hovorí, koľko percent Vášho príjmu vám dôchodok nahradí. Nie koľko eur dostanete — o koľko klesnete.
Ak máte do dôchodku viac ako desať až pätnásť rokov, toto je vaše hlavné číslo. Nie preto, že by sa nemenilo — mení sa aj ono. Ale zatiaľ čo suma v eurách vám o svojej hodnote za dvadsať rokov nepovie nič, pomer viete porovnať hneď: s tým, čo máte dnes, aj s tým, čo považujete za znesiteľné.
Mimochodom, miera náhrady sa v čase mení predvídateľným smerom — nadol. Prečo, vysvetľujem v blogu "Komu a v čom Vaša dôchodková prognóza klame".
Jedna dobrá správa na záver
Miera náhrady je v prognóze vyjadrená ako percento z hrubej mzdy — teda z vyššieho základu. Z hrubej mzdy sa platia odvody a daň, z dôchodku sa neplatí nič — čistá miera náhrady preto býva v realite o 15 až 20 percentuálnych bodov vyššia než tá, ktorú vidíte v liste. Kto má v prognóze 55 %, tomu dôchodok reálne nahradí okolo 74 % toho, čo dnes dostáva v čistom na účet v banke.
Ak vás číslo v prognóze vydesilo, časť toho zľaknutia je zbytočná. Hranica 50 % ale platí aj tak: päťdesiat percent v hrubom znamená zhruba 65 – 70 % v čistom, a to je presne spodný okraj toho, čo sa považuje za udržateľné. Pod päťdesiat percent už rátajte s citeľným prepadom životného štandardu na dôchodku.
Čo robiť v prípade, ak máte v prognóze napísané: „nie je k dispozícii"?
Nie je to zamietnutie ani chyba. Znamená to, že sa nesplnili technické podmienky pre modelovanie. Deje sa to v troch prípadoch: nezískali ste 15 rokov poistenia a do dôchodkového veku ich už ani nemôžete získať; alebo ste za posledné dva roky nemali žiadny príjem, z ktorého by sa platilo poistné, a zároveň nemáte 15 rokov poistenia; alebo máte menej ako 25 rokov a váš mzdový bod bol v oboch posledných rokoch pod 0,3333. Prognóza navyše vôbec nezohľadňuje inštitút minimálneho dôchodku — počíta len podľa všeobecného zákonného vzorca. Ak vám v liste svieti „nie je k dispozícii", neznamená to, že v starobe ostanete bez príjmu. Znamená to, že vašu situáciu treba posúdiť individuálne.
Čo urobiť dnes
- Porovnajte roky poistenia s tým, koľko reálne pracujete.
- Nájdite mieru náhrady a porovnajte ju s hranicou 50 %.
- Ak ste v II. pilieri, zistite, v akom fonde máte peniaze.
Každý z tých krokov vám zaberie do dvadsiatich minút. Dokopy je to hodina času za informáciu, ktorú budete potrebovať ďalších tridsať rokov.
Overenie dôchodkovej prognózy — kalkulačka
Zadajte údaje zo svojej dôchodkovej prognózy a za dve minúty uvidíte, či je Vaša prognóza konzistentná, či Vám nechýbajú roky a akú máte reálnu dôchodkovú medzeru.
Dôchodok
Často kladené otázky
Dostanem presne tú sumu, ktorá je v prognóze?
Nie. Sumy sú orientačné a budú sa spresňovať podľa toho, ako sa vyvinie vaša kariéra a aké ďalšie obdobia poistenia získate. Skutočnú výšku určí Sociálna poisťovňa až v konaní o dôchodok.
Počíta prognóza s infláciou?
Áno. Všetky sumy sú uvedené v reálnych cenách, teda vyjadrujú dnešnú kúpnu silu. Nominálne dostanete v budúcnosti viac, ale kúpite si za to približne toľko, čo dnes za uvedenú sumu.
Kedy mi príde ďalšia prognóza?
Ak máte nad 50 rokov, každý rok. Ak menej, raz za päť rokov. Od roku 2028 bude obsahovať aj III. pilier a Európsky dôchodok.
Prognóza mi vôbec neprišla. Čo mám robiť?
Vždy je dostupná v Elektronickom účte poistenca. Ak ste sporiteľom v II. pilieri, skontrolujte si aj priečinok nevyžiadanej pošty — adresu poskytla Sociálnej poisťovni vaša správcovská spoločnosť.
Prečo sa mi v prognóze nezohľadnili deti?
Zo zákona sa deti v prognóze zohľadňujú iba ženám vo veku 50 a viac rokov. Ak máte menej, nie je to chyba v evidencii.
Zrkadlo máte. Teraz potrebujete plán
Prognóza je najlepší nástroj na kontrolu vlastných údajov, aký ste od štátu kedy dostali. Ukáže vám, kde aktuálne stojíte. Nepovie Vám ale, čo s tým:
- koľko si musíte odkladať, aby ste sa dostali na mieru náhrady, s ktorou budete vedieť žiť (bez nutnosti na dôchodku pracovať),
- kam tie peniaze odkladať a
- ako správne nastaviť II. pilier, aby vám z došlých príspevkov vygeneroval maximum.
A presne toto je moja práca. Spolu si prejdeme údaje z vašej dôchodkovej prognózy a zistíme, v akej výške je vaša skutočná dôchodková medzera, teda koľko EUR vám bude na dôchodku chýbať. Výsledkom je finančný plán s konkrétnymi číslami a termínmi — nie odhad, ale konkrétna stratégia. Prvé stretnutie je nezáväzné a nič vás nestojí — som odmeňovaný finančnými inštitúciami.
Zdroje
- Zákon č. 461/2003 Z. z. o sociálnom poistení (§ 63, § 64, § 65, § 82b, § 226b)
- Vyhláška MPSVR SR č. 392/2024 Z. z., ktorou sa ustanovuje vzor dôchodkovej prognózy, prílohy č. 1 – 4
- MPSVR SR (2026): Ako sa počíta dôchodková prognóza — metodologický prehľad, verzia máj 2026
- Sociálna poisťovňa: Dôchodková prognóza a tlačové správy k mýtom a sporným situáciám (2026)
- Sociálna poisťovňa: Dôchodková prognóza — socpoist.sk
- Európska komisia: Ageing Report 2024 — projekcia rastu produktivity práce
- Vlastný prepočet valorizačného vzorca podľa § 64 zákona č. 461/2003 Z. z.
Údaje k septembru 2026. Dôchodková prognóza má informatívny charakter, konečnú výšku dôchodku určí Sociálna poisťovňa až v konaní o dôchodok.